Au quatrième trimestre 2024, le retard moyen de paiement en France atteignait 13,6 jours selon le rapport annuel 2024 de l’Observatoire des délais de paiement, publié par la Banque de France le 10 juillet 2025. Pour les entreprises de plus de 1 000 salariés, ce chiffre grimpe à 18 jours.
Les organisations qui centralisent ces données sur ce site structurent leurs référentiels fournisseurs et leurs conditions contractuelles dans un même environnement, ce qui réduit les écarts entre ce qui a été négocié et ce qui est exécuté.
Derrière cette moyenne se cache un écart qui se creuse entre organisations : certaines maîtrisent leur cycle achats-paiement, d’autres accumulent des jours de retard qui érodent leurs marges et dégradent la trésorerie de leurs fournisseurs. Une suite Source-to-Pay couvre l’ensemble du processus, du sourcing stratégique jusqu’au règlement final. Mais son efficacité réelle dépend de la capacité à identifier où se perdent les jours, bien avant que la facture n’arrive en comptabilité.
Retard de paiement fournisseurs : distinguer le délai subi du retard évitable
La plupart des tableaux de bord affichent un indicateur unique : le nombre de jours entre la date d’échéance et le paiement effectif. Ce chiffre, utile pour le reporting, masque la nature du retard. Un directeur financier qui pilote plusieurs entités a besoin de décomposer ce délai pour agir.
Prenons un exemple concret. Une facture arrive le 5 du mois pour une prestation livrée le 20 du mois précédent. Le bon de réception n’a été validé dans l’ERP que le 3, soit treize jours après la livraison.
La facture attend ensuite cinq jours dans une file de rapprochement automatique parce qu’un écart de prix bloque le matching. Puis le circuit de validation mobilise trois approbateurs sur deux entités, ce qui ajoute six jours. Le paiement part finalement quatre jours après la date d’échéance.
Quatre jours de retard apparent, mais vingt-quatre jours de cycle réel. Les vingt premiers jours ne sont pas un « retard de paiement » au sens strict. Ce sont des délais de traitement interne, souvent invisibles dans les indicateurs classiques.
Les plateformes qui centralisent le processus Source-to-Pay permettent de poser des horodatages à chaque étape : réception physique, saisie du bon de réception, réception de la facture, rapprochement, validation, mise en paiement. Sans cette granularité, les directions achats et finance corrigent les symptômes (relances, pénalités) au lieu de traiter la cause.
Le rapport annuel 2024 de l’Observatoire des délais de paiement, publié par la Banque de France le 10 juillet 2025, estime que les PME et microentreprises auraient disposé de 13 milliards d’euros de trésorerie supplémentaire en 2024 si les délais légaux avaient été respectés.
Pour un grand groupe, sécuriser les paiements fournisseurs n’est donc pas qu’une question d’efficacité administrative. C’est un enjeu de résilience de toute la chaîne d’approvisionnement. Un fournisseur fragilisé par des retards répétés finit par répercuter ce risque sur ses prix, ses délais de livraison ou sa capacité à investir.
Source-to-Contract et Procure-to-Pay : deux maillons d’un même processus achats
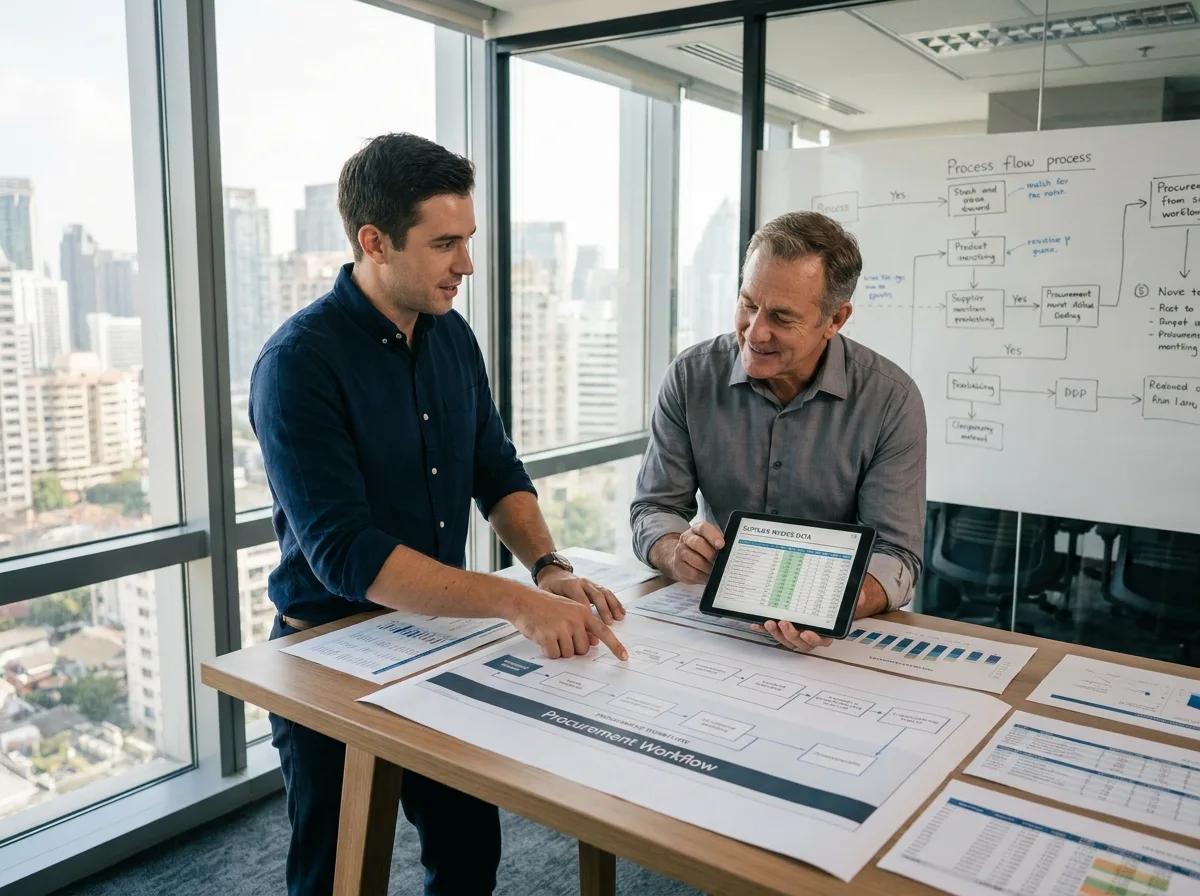
Vous avez déjà remarqué qu’un litige facture remonte souvent à un contrat mal négocié ou à une commande passée hors catalogue ? Le découpage en deux phases, Source-to-Contract puis Procure-to-Pay, aide à comprendre où se situent les points de friction dans les organisations multi-entités.
La phase Source-to-Contract couvre le sourcing fournisseurs, la qualification, les appels d’offres, la négociation et la contractualisation. C’est à ce stade que se définissent les conditions de paiement, les grilles tarifaires, les règles de facturation et les pénalités. Un contrat imprécis sur les modalités de réception génère des litiges en aval. Si le contrat ne précise pas que la livraison doit être confirmée dans l’ERP sous 48 heures, personne ne sera responsable du retard de saisie du bon de réception.
La phase Procure-to-Pay commence à la demande d’achat et se termine au paiement. Elle enchaîne la création de la commande, la réception des biens ou services, le rapprochement commande/réception/facture (le fameux three-way matching), le circuit de validation, puis la mise en paiement. Dans un grand groupe avec plusieurs dizaines d’entités juridiques, chaque étape peut impliquer des règles de gestion différentes selon le pays, la filiale ou la catégorie d’achat.
Le rapprochement à trois voies dans un environnement multi-entités
Le rapprochement commande/réception/facture est le point névralgique du cycle Procure-to-Pay. En théorie, c’est simple : la facture correspond-elle à la commande et à ce qui a été livré ? En pratique, les écarts sont fréquents.
- Écart de prix : le fournisseur facture un tarif différent de celui du contrat, parfois à cause d’une clause d’indexation non répercutée dans le catalogue achats.
- Écart de quantité : la réception porte sur 950 unités alors que la commande en prévoyait 1 000, et la facture couvre le total commandé.
- Réception partielle non soldée : une commande ouverte avec livraisons échelonnées génère plusieurs bons de réception, et le rapprochement automatique ne sait pas toujours associer la bonne facture au bon lot.
- Entité juridique différente : la commande est passée par la filiale A, la livraison est reçue par la filiale B, et la facture est adressée à la holding C.
Chaque écart non résolu bloque la facture dans une file d’attente. Sans règle de tolérance paramétrée (par exemple, accepter automatiquement un écart de prix inférieur à 2 %), le traitement manuel s’accumule. Dans les organisations qui traitent plusieurs dizaines de milliers de factures par mois, ces blocages représentent une part significative des retards.
Circuits de validation et coordination achats, comptabilité, trésorerie
Un circuit de validation à cinq niveaux hiérarchiques sur trois fuseaux horaires, avec des seuils de délégation différents par entité, transforme une facture de 8 000 euros en un parcours de dix jours ouvrés. L’automatisation du workflow ne suffit pas si les règles de délégation n’ont pas été revues.
La coordination entre les directions achats, comptabilité et trésorerie est un point que les articles sur le Source-to-Pay survolent souvent. En réalité, ces trois fonctions ont des objectifs qui peuvent entrer en tension.
La direction achats veut sécuriser la relation fournisseur et obtenir les meilleures conditions. La comptabilité veut des écritures conformes et un rapprochement sans anomalie. La trésorerie pilote le BFR et cherche à optimiser les décaissements. Payer un fournisseur plus rapidement améliore la relation commerciale et peut ouvrir l’accès à des escomptes. Mais cela augmente le besoin en fonds de roulement de l’acheteur à conditions de financement inchangées.
Une suite Source-to-Pay ne résout pas cette tension par magie. Elle la rend visible. Le tableau de bord partagé entre les trois directions montre, pour chaque fournisseur ou catégorie d’achat, le délai contractuel, le délai réel de traitement interne et le délai de paiement effectif. Cette visibilité permet d’arbitrer : sur quels fournisseurs stratégiques accélérer le paiement, et où le délai contractuel standard protège mieux la trésorerie.
Gestion des litiges fournisseurs : le blocage que la facture électronique ne corrige pas
La réforme de la facture électronique, dont le déploiement se prépare en France, va structurer la réception des factures au format normé. Les données seront plus propres, les doublons plus faciles à détecter. Mais une facture reçue au format structuré peut toujours attendre une validation interne, un bon de réception ou le traitement d’un litige.
Les litiges fournisseurs représentent un angle mort du cycle de paiement. Un litige sur la qualité d’une prestation, un avoir non émis, une clause contractuelle contestée : chacun de ces cas gèle la facture concernée. Dans certains secteurs, les difficultés sont particulièrement marquées, notamment dans la commande publique où les circuits d’approbation ajoutent des couches supplémentaires.
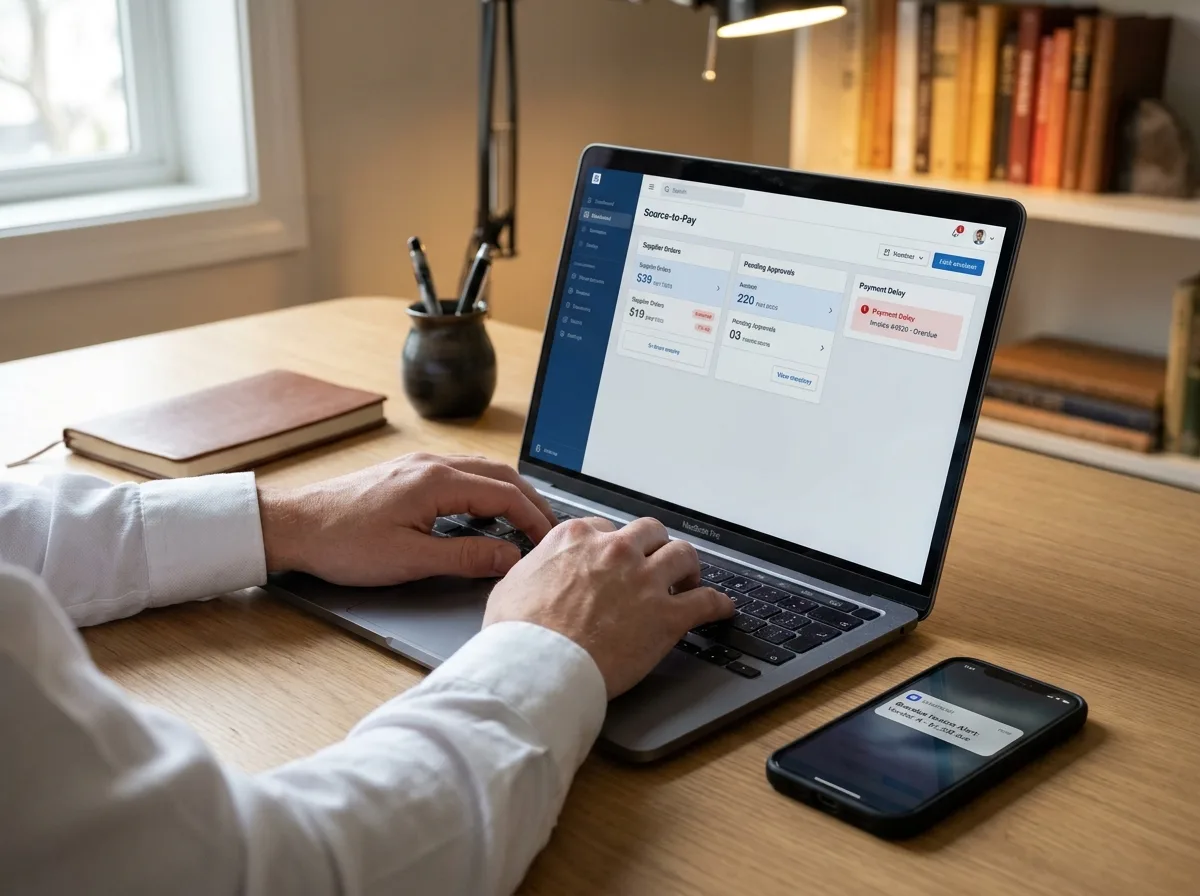
Une solution S2P ne corrige pas, à elle seule, tous les retards. Les règles d’approbation internes, les processus propres au donneur d’ordres et les litiges commerciaux restent des facteurs humains et organisationnels. Ce que la suite apporte, c’est un workflow de gestion des litiges intégré au cycle de paiement : le litige est tracé, affecté à un responsable, associé à la facture bloquée, et son délai de résolution est mesuré.
Sans ce suivi, le litige disparaît dans une boîte mail. La facture reste en suspens. Le fournisseur relance. Le service achats découvre le problème trois semaines plus tard. Le retard de paiement qui en résulte n’a rien à voir avec un défaut d’automatisation : c’est un défaut de processus.
Indicateurs de trésorerie et BFR : ce que le tableau de bord S2P doit montrer
Pour un directeur financier de grand groupe, l’indicateur « jours de retard moyen » ne suffit pas à piloter le BFR. Il faut croiser plusieurs données.
- Le DPO (Days Payable Outstanding) par catégorie d’achat et par entité, comparé au délai contractuel négocié.
- Le temps de cycle interne : nombre de jours entre la réception de la facture et sa mise en paiement, décomposé par étape (rapprochement, validation, ordonnancement).
- Le taux de factures bloquées et le motif de blocage (écart prix, réception manquante, litige, circuit de validation incomplet).
- Le coût d’opportunité des escomptes non captés : si un fournisseur propose 2 % d’escompte pour paiement à 10 jours et que le traitement interne prend 15 jours, l’escompte est perdu avant même que la trésorerie ne puisse décider.
L’escompte perdu par lenteur interne est une marge qui disparaît sans bruit. Dans un groupe qui traite plusieurs centaines de millions d’euros d’achats annuels, ces escomptes non captés peuvent représenter un montant conséquent. Le tableau de bord d’une suite Source-to-Pay rend ce coût caché mesurable.
La distinction entre BFR de l’acheteur et trésorerie du fournisseur reste fondamentale. Réduire le DPO (payer plus vite) améliore la trésorerie du fournisseur mais dégrade mécaniquement le BFR de l’acheteur, sauf si ce raccourcissement s’accompagne d’un gain (escompte, sécurisation d’un approvisionnement critique, réduction du risque fournisseur). L’optimisation du BFR ne consiste pas à retarder les paiements, mais à supprimer les jours de traitement qui n’apportent aucune valeur, ni à l’acheteur ni au fournisseur.
Un cycle de paiement maîtrisé est un cycle où chaque jour entre la livraison et le décaissement correspond à une action utile : contrôle qualité, rapprochement, validation budgétaire. Les jours passés à chercher un bon de réception, à relancer un approbateur absent ou à traiter un litige par email sont des jours perdus pour les deux parties. C’est précisément sur ces jours-là qu’une suite Source-to-Pay, correctement paramétrée et adoptée par les équipes, fait la différence.